この記事の目次
1. 直接原価計算と全部原価計算の違い|固定製造原価の扱いを見る
| 項目 | 全部原価計算 | 直接原価計算 |
|---|---|---|
| 製品に集計する製造原価 | 変動製造原価+固定製造原価 | 変動製造原価 |
| 固定製造原価の費用化 | 販売分は売上原価、在庫分は繰越 | その期間の費用として全額計上 |
| 販売費・一般管理費 | 製品原価には含めない | 製品原価には含めず、変動・固定を区別 |
| 利益差を見る場所 | 在庫に含まれる固定製造原価 | 固定費の当期計上額 |
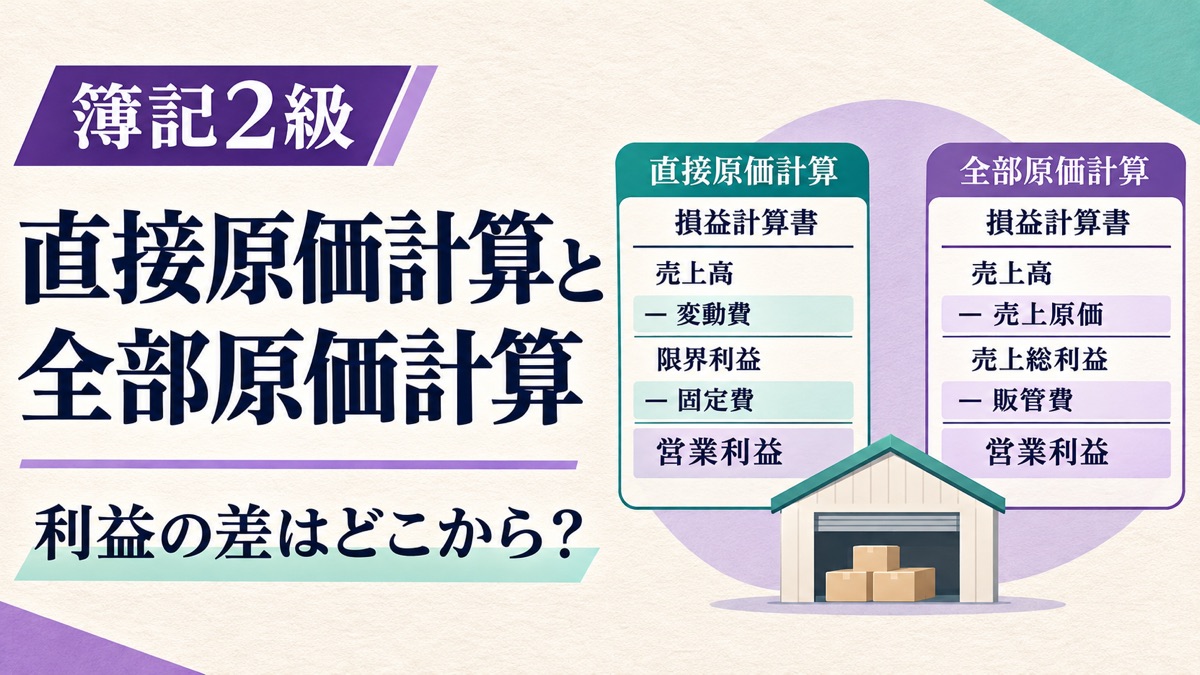
どちらも同じ売上を使って計算していても、費用を認識する時期が違えば、各月の営業利益は変わります。直接原価計算では、変動売上原価と変動販売費を引いた貢献利益から、固定製造原価と固定販売費・一般管理費を引く形で整理できます。
名称にある「直接」を、製造直接費だけという意味で読むのは誤りです。変動製造間接費も変動製造原価に入ります。製品へ直接結び付けられるかという分類と、生産量等に応じて変動するかという分類は別です。
2. 自作例題の条件|単価・原価・生産量をそろえて2か月比較
製品は1種類。販売単価2,000円、1個当たり変動製造原価800円、1個当たり変動販売費100円です。毎月の固定製造原価は300,000円、固定販売費・一般管理費は100,000円。両月とも1,000個を完成させ、固定製造原価を1個300円として配賦します。予定・実際の配賦差異はなく、仕掛品・仕損・評価損はありません。
第1月は期首製品ゼロ、800個を販売。第2月は繰り越した200個と当月完成分から1,200個を販売し、期末製品はゼロです。製造原価の単価は両月とも同じとします。
| 数量 | 第1月 | 第2月 |
|---|---|---|
| 期首製品 | 0個 | 200個 |
| 当月完成 | 1,000個 | 1,000個 |
| 販売 | 800個 | 1,200個 |
| 期末製品 | 200個 | 0個 |
数量は「期首+完成−販売=期末」で確認します。全部原価計算の製品単価は800+300=1,100円、直接原価計算では800円です。ここでは両月の単価が同じなので、製品の払出方法による単価差は生じません。
3. 第1月|売れなかった200個に固定製造原価60,000円が残る
| 全部原価計算の損益計算書 | 計算 | 金額 |
|---|---|---|
| 売上高 | 800×2,000 | 1,600,000 |
| 売上原価 | 800×1,100 | 880,000 |
| 売上総利益 | 1,600,000−880,000 | 720,000 |
| 販売費・一般管理費 | 800×100+100,000 | 180,000 |
| 営業利益 | 720,000−180,000 | 540,000 |
| 直接原価計算の損益計算書 | 計算 | 金額 |
|---|---|---|
| 売上高 | 800×2,000 | 1,600,000 |
| 変動売上原価 | 800×800 | 640,000 |
| 変動販売費 | 800×100 | 80,000 |
| 貢献利益 | 1,600,000−640,000−80,000 | 880,000 |
| 固定費 | 300,000+100,000 | 400,000 |
| 営業利益 | 880,000−400,000 | 480,000 |
図は横にスクロールできます。
営業利益の差は540,000−480,000=60,000円。全部原価計算では、期末の200個に含まれる固定製造原価200×300=60,000円が、製品在庫に残っています。その分だけ、第1月に費用化される固定製造原価が少なくなる関係です。
直接の期末製品:200個×800円=160,000円
差額:60,000円=在庫に含まれる固定製造原価
この差は、販売が増えて稼いだ60,000円ではありません。同じ取引を別の原価計算方法で整理した結果なので、利益の差をそのまま現金の増加と考えないようにします。
4. 第2月|前月に在庫へ残した60,000円が売上原価に入る
第2月は、前月の200個も含めて1,200個を販売します。全部原価計算の売上原価は、期首220,000+当月製造1,100,000−期末0=1,320,000円です。
| 項目 | 全部原価計算 | 直接原価計算 |
|---|---|---|
| 売上高 | 2,400,000 | 2,400,000 |
| 売上原価/変動売上原価 | 1,320,000 | 960,000 |
| 変動販売費 | 120,000(販管費に計上) | 120,000 |
| 固定製造原価の費用 | 売上原価に含まれる | 300,000 |
| 固定販売費・一般管理費 | 100,000 | 100,000 |
| 営業利益 | 860,000 | 920,000 |
全部原価計算の営業利益は2,400,000−1,320,000−120,000−100,000=860,000円。直接原価計算は2,400,000−960,000−120,000−300,000−100,000=920,000円です。前月と逆に、全部原価計算のほうが60,000円低くなります。
全部の第2月売上原価に含まれる固定製造原価は、前月繰越60,000+当月300,000=360,000円。直接では当月分300,000円を費用化するため、差が逆向きに出ます。2か月合計は、全部540,000+860,000=1,400,000円、直接480,000+920,000=1,400,000円で一致します。
5. 固定費調整の公式|直接から全部へ直すなら「期末を足して期首を引く」
=直接原価計算の営業利益
+期末在庫に含まれる固定製造原価
−期首在庫に含まれる固定製造原価
直接原価計算で当期費用にした固定製造原価のうち、期末在庫に含める分を費用から外すので利益に加算します。一方、過去に期首在庫へ残した固定分が当期の売上原価になるため、その分を減算します。全部から直接へ直すなら、符号は逆です。
| 月 | 直接の利益 | 期末固定分を加算 | 期首固定分を減算 | 全部の利益 |
|---|---|---|---|---|
| 第1月 | 480,000 | +60,000 | −0 | 540,000 |
| 第2月 | 920,000 | +0 | −60,000 | 860,000 |
ここで引くのは固定販売費・一般管理費ではありません。また、在庫総額そのものを加減するのでもありません。対象は在庫に含まれる固定製造原価です。仕掛品にも固定製造原価が含まれる設問や、配賦差異を別に処理する設問では、資料の範囲・指示を確認して調整します。
6. 「在庫が増えたら利益が増える」だけで覚えない
| 誤り | 修正する見方 |
|---|---|
| 変動費=直接費と考える | 直接・間接と、変動・固定は別の分類 |
| 全部原価計算には販管費も製品原価として入れる | 全部に含めるのは製造原価。販管費は期間費用 |
| 期末在庫の220,000円を利益に足す | 固定製造原価60,000円だけを対象にする |
| 生産量と販売量が同じなら常に同利益 | 期首・期末在庫の固定製造原価が同額かも確認 |
たとえば期首と期末が同じ200個でも、在庫1個当たりの固定製造原価が300円と500円なら、含まれる固定分は60,000円と100,000円で違います。数量だけを見て利益差ゼロと判断できません。問題文で固定費の単価・配賦条件が変わっていないかも読みましょう。
7. 自作確認問題|公式の向きが分かっているか試す
他の調整はなく、直接原価計算の営業利益が100,000円、期首在庫に含まれる固定製造原価が60,000円、期末が45,000円でした。全部原価計算の営業利益はいくらですか。
問題Aの解答と理由を見る
100,000+45,000−60,000=85,000円です。期首固定分の費用化が期末繰越分を15,000円上回るため、全部の営業利益は15,000円低くなります。
全部原価計算の営業利益が260,000円、期首固定分20,000円、期末固定分50,000円なら、直接原価計算の営業利益はいくらですか。他の調整はありません。
問題Bの解答と理由を見る
260,000−50,000+20,000=230,000円。全部から直接へ直すので逆向きです。最後に230,000+50,000−20,000=260,000と元の利益に戻るか検算します。
8. よくある疑問と次に学ぶこと
どちらの方法が優れているのですか?
学習では、目的と表示の違いを理解することが大切です。直接原価計算は変動費と固定費を分けて利益構造を把握する学習につながり、全部原価計算との比較では在庫評価と費用化の時期を確認します。利益が高く出る方法を選ぶための話ではありません。
貢献利益から損益分岐点を計算する練習はCVP分析の例題へ。完成品と仕掛品の原価配分が曖昧なら総合原価計算の平均法・先入先出法、注文別に集計する場合は個別原価計算と予定配賦へ進めます。原価計算の用語で止まる場合は、工業簿記の苦手原因の診断から戻る範囲を選びましょう。