この記事の目次
1. 個別原価計算とは|指図書番号を原価の集計先にする
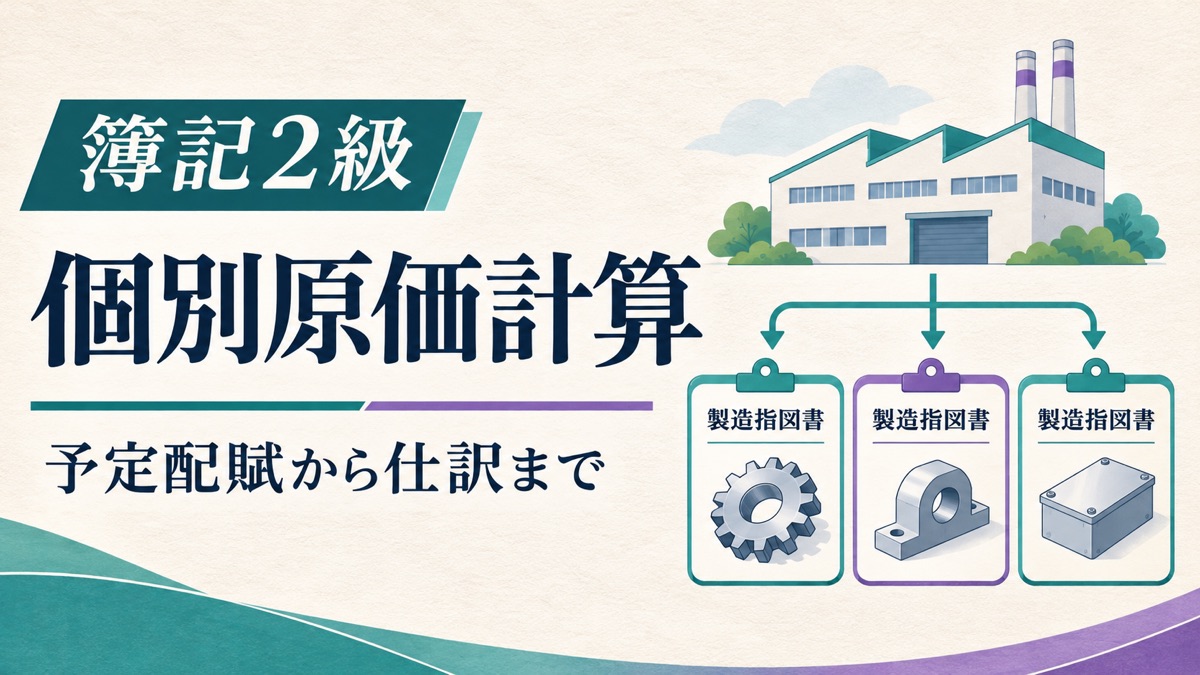
個別の注文や製品ごとに、どれだけ原価がかかったかを集計する計算です。問題文では「製造指図書No.101」のような番号が集計先になります。番号が付いた直接費はその指図書へ、共通して発生する製造間接費は配賦基準に従って各指図書へ配分します。
| 原価 | この例での処理 | 注意点 |
|---|---|---|
| 直接材料費 | 各指図書へ賦課する | 材料購入額と材料消費額を混同しない |
| 直接労務費 | 各指図書へ賦課する | 支払額ではなく、設問の消費額を使う |
| 製造間接費 | 時間に予定配賦率を掛ける | 予定配賦額と実際発生額を混ぜない |
同種製品の期間原価をまとめ、完成品と月末仕掛品へ配分する総合原価計算とは集計の単位が違います。また「個別か総合か」と「全部か直接か」は別の切り口です。個別原価計算を、直接原価計算の略称のように扱わないでください。
2. 自作例題|完成済みでも、売れたかどうかで分ける
月初の仕掛品・製品はゼロ。年間製造間接費予算は7,200,000円、基準となる年間直接作業時間は12,000時間です。直接作業時間を基準に予定配賦します。当月は次の3枚の指図書だけを製造。製造間接費実際発生額は195,000円、その他の原価差異・仕損・作業屑はありません。
No.101は全量完成して当月中に全量販売、No.102は全量完成したものの未販売、No.103は月末時点で未完成です。直接材料費・直接労務費は、当月に各指図書で消費した金額です。
| 製造指図書 | 直接材料費 | 直接労務費 | 直接作業時間 | 月末状態 |
|---|---|---|---|---|
| No.101 | 120,000 | 80,000 | 100時間 | 完成・全量販売 |
| No.102 | 180,000 | 120,000 | 150時間 | 完成・未販売 |
| No.103 | 60,000 | 40,000 | 50時間 | 未完成 |
| 合計 | 360,000 | 240,000 | 300時間 | 状態は別々 |
「完成した指図書は全部売上原価」としてしまうと、No.102を誤ります。完成しただけなら製品、さらに販売した分が売上原価です。まず状態の列を埋めてから、金額を集計しましょう。
3. 予定配賦率は年間同士、配賦額は当月の実際時間から求める
当月の予定配賦額=600円/時間×300時間=180,000円
予定配賦率は、予算額と基準操業度の期間をそろえて求めます。年間予算を当月300時間で割ることも、年間時間をさらに12で割っておいて年間予算をそのまま使うこともしません。
この予定配賦では、各指図書の当月の実際直接作業時間に600円を掛けます。標準原価計算における標準作業時間への配賦とは分けてください。
| 指図書 | 直接材料費 | 直接労務費 | 予定配賦額 | 製造原価 |
|---|---|---|---|---|
| No.101 | 120,000 | 80,000 | 100×600=60,000 | 260,000 |
| No.102 | 180,000 | 120,000 | 150×600=90,000 | 390,000 |
| No.103 | 60,000 | 40,000 | 50×600=30,000 | 130,000 |
| 合計 | 360,000 | 240,000 | 180,000 | 780,000 |
全体は360,000+240,000+180,000=780,000円で、指図書別合計も260,000+390,000+130,000=780,000円です。実際発生額195,000円は、ここで予定配賦額180,000円の代わりに入れません。両者の差は、後で配賦差異として扱います。
4. 原価の出口を分ける|未完成130,000・製品390,000・売上原価260,000
| 月末に原価が残る場所 | 対象 | 金額(差異処理前) |
|---|---|---|
| 仕掛品 | 未完成のNo.103 | 130,000 |
| 製品 | 完成・未販売のNo.102 | 390,000 |
| 売上原価 | 完成・販売済みのNo.101 | 260,000 |
| 合計 | 当月集計した3枚分 | 780,000 |
図は横にスクロールできます。
完成時にはNo.101とNo.102の合計650,000円を仕掛品から製品へ振り替えます。そのうちNo.101の260,000円だけを、販売時に製品から売上原価へ振り替えます。仕掛品には780,000−650,000=130,000円、製品には650,000−260,000=390,000円が残ります。
未完成だから130,000円に進捗度をさらに掛ける、という処理はしません。ここで集計したのは、その指図書にすでに投入・消費した原価です。総合原価計算の完成品換算量の手順を、そのまま持ち込まないようにしましょう。
5. 配賦差異は「実際にかかった額」と「配賦した額」の差
製造間接費は実際195,000円発生しましたが、指図書へ配賦したのは180,000円です。15,000円だけ配賦不足なので、不利な借方差異です。教材で「予定−実際」と定義していれば−15,000円、「実際−予定」と定義していれば+15,000円になります。符号だけで有利・不利を暗記せず、どちらの額が大きいかを見ます。
製造間接費勘定:借方195,000−貸方180,000=借方残15,000
この例では配賦差異を原価差異勘定へ振り替え、問題の指示に従って全額を売上原価に賦課するものとします。すると売上原価は260,000+15,000=275,000円です。未完成品・未販売品へ差額を独自に配分し直すのではありません。
差異の処理前は予定配賦を使った原価表、処理後は指示された方法で調整した勘定残高を答えます。問われているのがどちらかを確認してください。差異をどの勘定で受けるか、直接売上原価へ振り替えるかも、設問の指定に合わせます。
6. 仕訳でつなぐ|直接費・配賦・完成・販売・差異の順に確認
| 取引 | 借方 | 貸方 | 意味 |
|---|---|---|---|
| 直接材料を消費 | 仕掛品360,000 | 材料360,000 | 3枚へ賦課 |
| 直接労務費を消費 | 仕掛品240,000 | 賃金240,000 | 3枚へ賦課 |
| 製造間接費を予定配賦 | 仕掛品180,000 | 製造間接費180,000 | 時間×予定配賦率 |
| No.101・102が完成 | 製品650,000 | 仕掛品650,000 | 完成した原価を移す |
| No.101の販売原価を振替 | 売上原価260,000 | 製品260,000 | 販売した原価を移す |
| 借方差異を振替 | 原価差異15,000 | 製造間接費15,000 | 配賦不足を分離 |
| 差異全額を売上原価へ | 売上原価15,000 | 原価差異15,000 | 設問の指定による処理 |
実際の製造間接費195,000円は、たとえば間接材料費・間接労務費・減価償却費等の発生に応じて、製造間接費勘定の借方に集計済みとします。上表はその相手勘定を省略しています。195,000円全額を現金で支払った、と推測することはしません。
販売時の売上の仕訳は別に行います。この例は売価を与えていないため、売掛金/売上の金額や営業利益を創作せず、製造原価の移動だけを確認しています。
差異処理後の全体検算
配分先の合計=仕掛品130,000+製品390,000+売上原価275,000=795,000
原価計算表780,000円との差15,000円が、指示どおり売上原価に入ったことを確認できます。製造間接費・原価差異の残高も、上記の振替後はゼロになります。
7. 誤答の原因診断と自作確認問題
| 誤り | 戻る場所 |
|---|---|
| 7,200,000÷300で配賦率を求めた | 年間の予算と年間の基準時間を対応させる |
| 195,000円を各指図書へ実際配賦した | 今回の予定配賦の指定を読む |
| 完成した650,000円を全額売上原価にした | 完成と販売を分ける |
| 未完成130,000円にさらに進捗度を掛けた | すでに指図書へ集計した消費原価と理解する |
| 不利差異で売上原価を減額した | 配賦不足分を費用へ追加する関係を確認 |
他の条件は同じで、製造間接費の実際発生額だけ170,000円だったとします。①差異の額と有利・不利、②差異全額を売上原価へ振り替えた後の売上原価を求めてください。
配賦差異の解答と仕訳を見る
①予定配賦180,000円のほうが実際170,000円より10,000円多く、配賦超過の有利な貸方差異です。②売上原価は260,000−10,000=250,000円です。
原価差異を経由するなら「製造間接費10,000/原価差異10,000」、続いて「原価差異10,000/売上原価10,000」。全体も130,000+390,000+250,000=770,000円で、直接費600,000+実際間接費170,000=770,000円と一致します。
8. 復習の手順とよくある疑問
実際配賦と予定配賦は何が違いますか?
実際配賦は実際発生額等から配賦率を計算し、予定配賦は予算と基準操業度から事前に決めた率を使います。今回の例では実際発生額と予定配賦額の差を配賦差異として確認しました。指定された方法を最初に欄外へ書いてから計算してください。
白紙の原価計算表に、指図書番号・直接材料・直接労務・配賦基準・間接費・原価合計・状態の列を作って解き直します。その後、原価の合計が仕掛品・製品・売上原価の合計へつながるかを確認しましょう。解説を見ながら配賦率だけ再計算して終えないことが大切です。
勘定そのものが曖昧な場合は工業簿記の導入と原価の流れ、原因別に復習したい場合は工業簿記が苦手な人向けの診断へ。説明を読んでも自力で表を作れないなら、無料教材・質問を含む学習支援の比較で、必要な支援を整理できます。