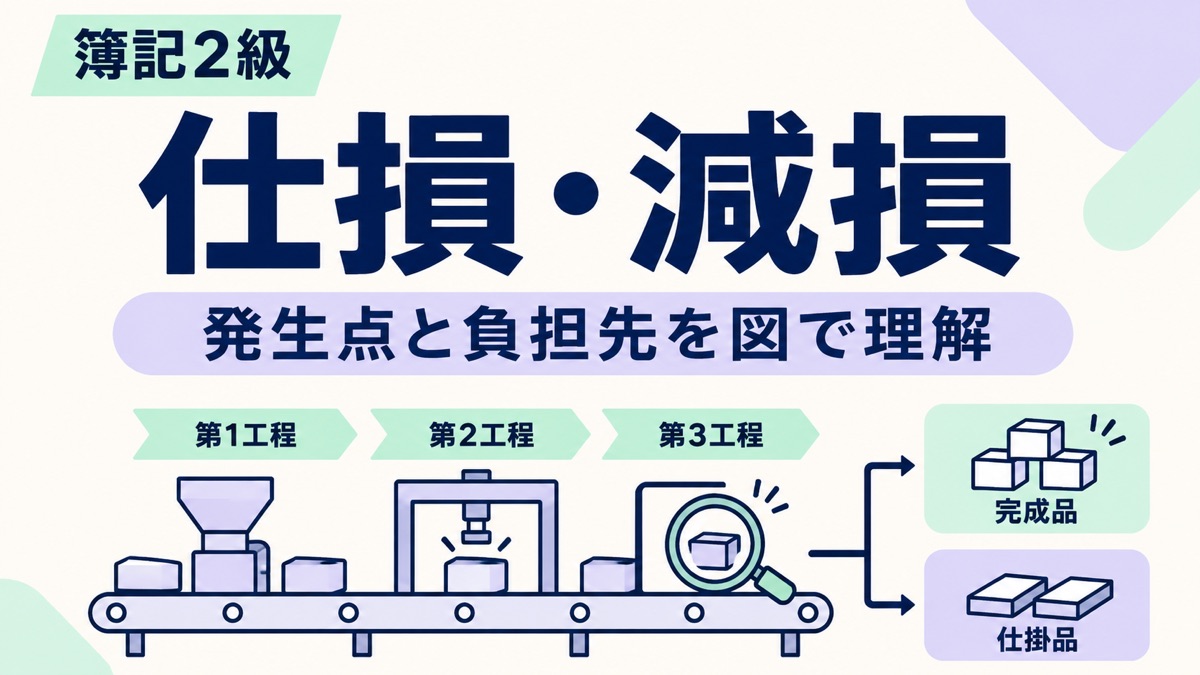
簿記2級の仕損・減損で最初に見るのは、月末仕掛品が正常仕損・正常減損の発生点を通過しているかです。通過していない仕掛品にまで同じ負担をさせると、換算量を正しく計算しても答えがずれます。
この記事は月初仕掛品をなくし、数量と原価を同じにした2ケースを比較します。終点発生なら完成品だけ、途中発生を仕掛品が通過済みなら両者という違いを、分母の作り方と検算まで追います。ここでいう減損は蒸発など製造数量の減少であり、固定資産の減損会計ではありません。
この記事の目次
1. 仕損・減損と度外視法
| 用語 | 本記事での意味 | 最初に確認する条件 |
|---|---|---|
| 仕損 | 加工の不具合等で良品にならなかったもの | 正常か、発生点はどこか、評価額はあるか |
| 減損 | 蒸発・散逸などによる数量の減少 | 正常か、いつ発生するか |
| 正常な仕損・減損 | 通常の製造条件で生じるもの | 原価を良品側へ負担させる |
| 度外視法 | 正常な損失の原価を独立に取り出す計算を省き、良品側の原価に含める方法 | 数量の記録まで消す意味ではない |
日商の工業簿記出題区分表・第十一8に沿い、正常仕損・正常減損の度外視法を扱います。異常仕損の処理や非度外視法まで、ここでの計算をそのまま広げません。平均法と先入先出法の違いは総合原価計算の記事へ分けています。
2. 発生点と負担先を判定
| 発生点と月末仕掛品 | 本記事の負担先 | 判断の順番 |
|---|---|---|
| 仕掛品が発生点をまだ通過していない | 完成品のみ | 完成品は通過済み、仕掛品は未通過 |
| 仕掛品が発生点を通過している | 完成品と月末仕掛品 | 両者が発生点を通過済み |
| 発生点と進捗度が同じ | 設問の状態・負担指定を確認 | 検査前か後かを数値だけで決めない |
発生点の情報がなく、負担先だけが指定される問題もあります。発生点を推測して書き足さず、その指定を優先します。以下の比較では発生点が明確で、仕損はその点でまとめて発見されるものとします。
3. 比較する共通データ
【自作例題】月初仕掛品0、当月投入1,200個、良品完成900個、正常仕損100個、月末仕掛品200個(加工進捗度50%)。直接材料費264,000円、加工費220,000円。材料は始点で全量投入し、加工費は均等に発生します。仕損品評価額は0円、追加材料・異常仕損はありません。
配分する総原価:264,000+220,000=484,000円
月末の加工完成品換算量:200×50%=100個分
この数量表には仕損100個を必ず残します。度外視するのは原価配分の計算上の扱いであり、1,200個のうち100個がどこへ行ったかを無視してよいわけではありません。月初仕掛品がないので、ここでは平均法・先入先出法の月初原価の扱いによる差もありません。
4. 終点発生:完成品のみ負担
【ケースA】正常仕損100個が終点(100%)で発生します。月末仕掛品は50%なので、その発生点をまだ通過しておらず、正常仕損の負担は完成品のみです。まず仕掛品に仕損負担を載せない原価を求め、残りを完成品へ配分します。
| 費目 | 分母と単価 | 月末仕掛品 | 完成品原価 |
|---|---|---|---|
| 材料費 | 900+100+200=1,200 264,000÷1,200=220円 |
200×220=44,000 | 264,000−44,000=220,000 |
| 加工費 | 900+100×100%+200×50%=1,100 220,000÷1,100=200円 |
100×200=20,000 | 220,000−20,000=200,000 |
| 合計 | ― | 64,000 | 420,000 |
月末仕掛品を求めるための分母には、終点まで加工された仕損100個分も含めます。完成品原価420,000円は良品900個の原価であり、仕損100個を足した1,000個で完成品単位原価を割り算するわけではありません。
5. 途中発生:両者負担
【ケースB】他の数値を変えず、正常仕損の発生点だけ40%に変えます。月末仕掛品50%は発生点を通過済みなので、完成品・月末仕掛品の両方が負担します。仕損分を除いた良品側の数量・換算量で原価を配分します。
| 費目 | 分母と単価 | 月末仕掛品 | 完成品原価 |
|---|---|---|---|
| 材料費 | 900+200=1,100 264,000÷1,100=240円 |
200×240=48,000 | 900×240=216,000 |
| 加工費 | 900+200×50%=1,000 220,000÷1,000=220円 |
100×220=22,000 | 900×220=198,000 |
| 合計 | ― | 70,000 | 414,000 |
図は横にスクロールできます。
ケースBでは月末仕掛品が6,000円高く、その分完成品原価が6,000円低くなりました。仕損負担が良品完成だけでなく仕掛品にも配分されたためです。両者負担は、仕損費を完成品900個と仕掛品200個の単純な個数比だけで分ける、という意味ではありません。材料と加工では換算量が異なります。
配分差:月末70,000−64,000=6,000/完成420,000−414,000=6,000
6. 仕損品評価額がある場合
【Aの条件だけを変更】終点発生・完成品のみ負担のケースAで、仕損品評価額が10,000円あるとします。評価額を完成品原価から控除する指定なら、月末仕掛品64,000円は変えず、完成品420,000−10,000=410,000円です。
評価額を最初に材料費264,000円から一律に引いて月末原価を計算すると、本来仕損を負担しない月末仕掛品まで減らしてしまいます。両者負担で評価額を材料費から控除する等の指定がある場合は別の手順になるため、負担先と評価額の控除先をセットで確認してください。
評価額0円の本例を、金額を与えずに売却収入があった話へ膨らませる必要もありません。仕訳を求める問題なら、評価額をどの勘定で受け入れるかという指定も読みます。本記事は原価配分の比較に集中しています。
7. 誤答診断と確認問題
| 誤り | 確認する条件 |
|---|---|
| 投入1,200から完成900・月末200を引いた100を無視 | 仕損数量を数量表に残す |
| 終点発生でも良品だけの分母を使った | 月末仕掛品は発生点を通過済みか |
| 材料の月末200にも50%を掛けた | 材料は始点投入か、均等投入か |
| 加工費を完成と仕掛の実数量で割った | 加工完成品換算量を求めたか |
| Aの評価額を先に総原価から控除した | 完成品のみ負担の評価額控除の指定 |
月初0、投入600個、良品完成400個、正常仕損100個、月末100個(加工50%)。材料費132,000円・加工費110,000円、材料始点投入、加工均等、仕損は終点発生・評価額0円です。月末仕掛品と完成品の原価を求めてください。
仕損・減損の解答と検算を見る
完成品のみ負担です。材料単価132,000÷600=220円、加工単価110,000÷(400+100+100×50%)=200円。月末原価は100×220+50×200=32,000円、完成品原価は242,000−32,000=210,000円。合計242,000円で一致します。
8. 復習の手順とFAQ
解き直しでは「正常か→発生点→負担先→材料の投入方法→数量と換算量→月末→完成→総額照合」の順で欄外に書きます。発生点を変える問題を対で解き、答えが同じになったら負担先と分母を読み直してください。
正常減損でも同じ考え方ですか?
正常減損も、発生の時点と月末仕掛品への負担関係を確かめ、度外視法で良品側へ配分する考え方を使います。ただし、工程を通じた発生や材料の投入条件などの指示に応じて計算が変わるため、仕損例の100個を機械的に置き換えるだけでは不十分です。
換算量の基礎は総合原価計算の平均法・先入先出法、復習順は工業簿記が苦手な人の原因別診断へ。計算過程の解説や質問が必要なら、学習支援の比較で必要な機能を確認できます。